引言
2025年初,人工智能基础设施领域再传重磅消息:甲骨文与OpenAI宣布拓展“星际之门”(Stargate)协议,计划在美国建设更多数据中心。这一动作不仅标志着双方合作进入深水区,更透露出美国在AI算力竞赛中“筑巢引凤”的战略意图。从德克萨斯到弗吉尼亚,从沙漠戈壁到电力枢纽,一场围绕数据中心的基础设施扩张正在加速,而“星际之门”正成为这场变革的代号。
一、从协议到落地:星际之门的扩容逻辑
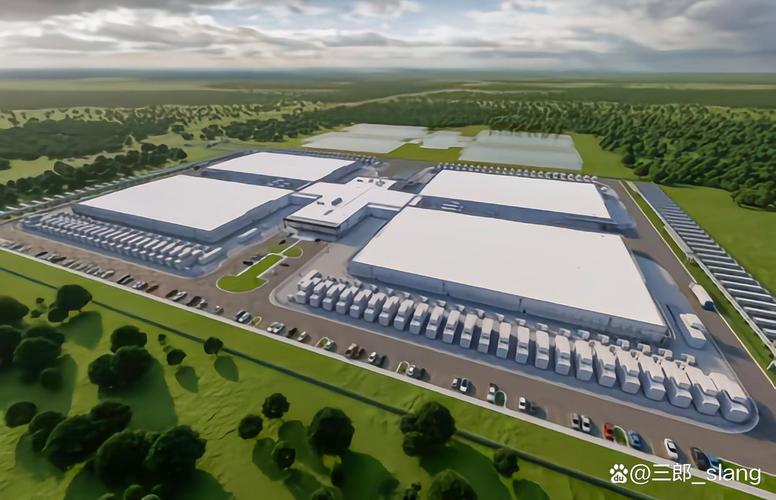
“星际之门”并非一纸空文。自2024年初首次披露以来,该项目已从概念走向实体。最初,甲骨文与OpenAI的合作聚焦于为AI模型训练提供高性能计算集群,由甲骨文提供云基础设施与芯片资源,OpenAI注入模型与算法能力。而此次“拓展协议”,核心在于“更多数据中心”——意味着算力供给将从“租用现有设施”转向“定制化自建”,以匹配GPT系列模型迭代对算力的指数级需求。
据双方披露的信息,新增数据中心将分布于美国多个州,选址逻辑兼顾能源成本、网络延迟与政策激励。德克萨斯州凭借低廉电价与宽松监管继续领跑,而中西部传统工业带则因电网冗余和地方政府提供的税收优惠成为新热点。甲骨文方面表示,这些设施将采用模块化设计,实现“12个月内从破土到投产”的快速部署,以应对OpenAI模型训练窗口期的紧迫性。
二、技术驱动:为什么需要“更多数据中心”
OpenAI的算力焦虑早已不是秘密。从GPT-4到传闻中的GPT-5,模型参数量与训练数据规模持续膨胀,单一超算集群的物理极限逐渐显现。OpenAI CEO萨姆·奥尔特曼曾公开表示,“算力短缺是当前AI发展的最大瓶颈之一”。而星际之门协议的扩容,本质上是将算力供给从“公共云租赁”转向“专属定制基础设施”,以减少调度损耗、优化训练效率。
甲骨文的角色也随之升级。作为传统数据库巨头,甲骨文近年来在云基础设施领域奋起直追,其OCI(甲骨文云基础设施)以高性价比GPU集群和RDMA低延迟网络见长。此次合作中,甲骨文不仅提供物理机房与 cooling 系统,更深度参与芯片互联架构设计,与英伟达H100/B200等GPU形成“算力—网络—存储”一体化方案。有分析指出,新增数据中心将首次大规模部署液冷技术,以支持单机柜功率密度突破100kW,这在传统风冷数据中心难以想象。
三、经济与政策:数据中心扩张的“美国叙事”
星际之门扩容的另一背景,是美国各级政府将AI基础设施视为“新基建”的战略转向。2024年以来,联邦层面推出《AI算力加速法案》,为符合条件的超大规模数据中心提供税收抵免;各州则展开“招商竞赛”,以土地、电力、水资源配套为筹码争夺项目落地。弗吉尼亚州数据长表示,“数据中心不再是单纯的商业地产,而是国家竞争力的载体”。
经济账同样清晰。一座大型AI数据中心投资动辄数十亿美元,建设期创造数千个建筑岗位,运营期则需要稳定的电力工程师、网络运维与安全团队。甲骨文与OpenAI的扩容计划预计将在未来三年内为美国带来超过50亿美元的直接投资,并带动周边光纤、变电站、冷却设备等产业链共振。但争议也随之而来:电网负荷、水资源消耗与社区噪音成为地方听证会的焦点,数据中心“绿色化”承诺面临现实考验。
四、竞争格局:星际之门 vs. 其他算力联盟
星际之门的扩容,折射出美国AI算力版图的阵营化趋势。微软与OpenAI的“Azure独家合作”逐步松绑后,OpenAI得以将算力需求分散至甲骨文、谷歌云等多家供应商,形成“多云+自建”的混合架构。而亚马逊AWS与Anthropic、谷歌云与多家模型公司的联盟也在强化,算力竞争正从“单一协议”转向“生态对垒”。
值得注意的是,甲骨文与OpenAI的扩容特别强调“在美国建设”,带有明显的供应链安全考量。在全球芯片出口管制趋紧的背景下,将训练集群置于本土,可降低地缘政治风险对模型迭代的干扰。另有消息称,双方正在评估将部分推理负载部署至分布式边缘节点,与中央超算形成“中心训练+边缘推理”的梯度架构。
五、未来展望:星际之门通向何方
星际之门协议所代表的并非两家的商业合作简单升级,而是AI基础设施从“跟随需求”向“牵引需求”的范式转变。当数据中心提前布局于算力需求爆发之前,模型训练的节奏、技术路线的选择乃至AI产品的规模化速度都将被重塑。“先用基础设施,再有应用生态”的逻辑正在硅谷蔓延。
风险亦不容忽视,比如电力供应的硬约束、监管审批的不确定性以及AI算力需求若放缓带来的资产闲置担忧。但至少当下,甲骨文与OpenAI的“星际之门”扩容协议已经释放明确信号:在通往AGI的路径上,数据中心的数量与密度,仍是最实打实的路标。美国新一轮AI基建的热潮,或许才刚刚拉开帷幕。